


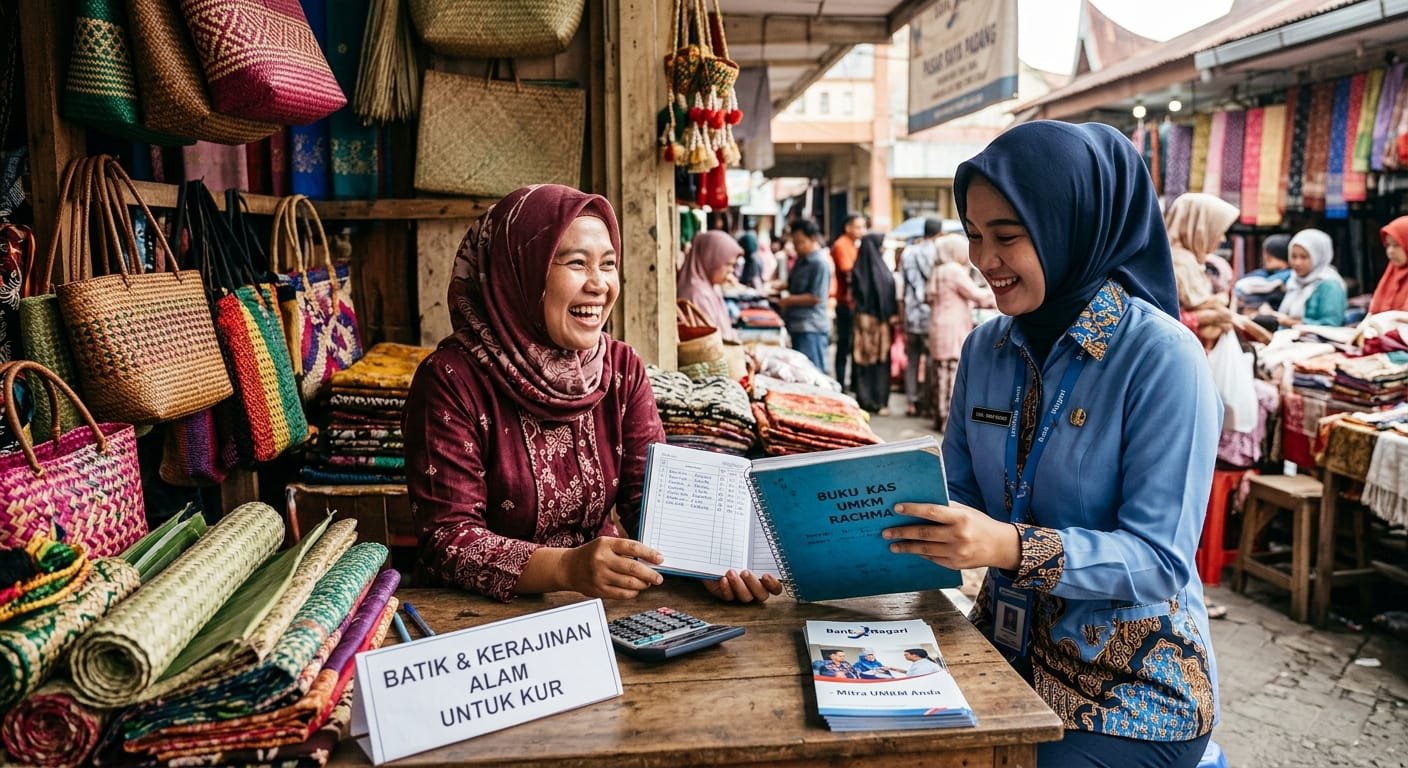

Covesia.co.id – Jeratan pinjaman online (pinjol) tak hanya meninggalkan beban utang, tetapi juga berpotensi memengaruhi akses pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) terhadap pembiayaan perbankan. Sebab, riwayat pembayaran pinjaman menjadi salah satu rekam jejak yang tercatat dalam Sistem Layanan Informasi Keuangan (SLIK) Otoritas Jasa Keuangan (OJK).

Humas Bank Nagari (PT Bank Pembangunan Daerah Sumatera Barat), Fefri Doni, mengungkapkan pihaknya belum dapat memastikan persentase pengajuan Kredit Usaha Rakyat (KUR) maupun kredit mikro di Sumatera Barat yang ditolak secara spesifik akibat rekam jejak buruk pinjol di SLIK OJK.
“Untuk angka persentase penolakan KUR/Kredit Mikro yang secara spesifik disebabkan oleh riwayat SLIK OJK akibat pinjol, kita perlu cek dan koordinasikan terlebih dahulu dengan unit terkait agar data yang disampaikan benar dan tidak keliru,” ujar Fefri Doni, Senin (18/8/2026).
Doni menjelaskan, analisis pengajuan kredit perbankan tidak semata-mata bergantung pada catatan SLIK OJK. Faktor utama lainnya adalah kemampuan membayar (capacity to pay) dan kelayakan usaha dari calon debitur.
“Pada prinsipnya, Bank tetap mengacu pada ketentuan OJK dan kebijakan perkreditan yang berlaku, termasuk dalam melakukan analisis SLIK, kemampuan bayar, dan kelayakan usaha calon debitur,” ungkapnya kepada Covesia.co.id, Selasa (18/8).
Mengenai peluang diskresi bagi pelaku UMKM yang tengah terjerat pinjol, Doni menekankan bahwa kebijakan tersebut tidak dapat diambil secara mendadak tanpa mempedomani regulasi perbankan yang ada.
“Prinsipnya, bank tetap terbuka mencari solusi pembiayaan yang prudent dan sesuai regulasi, termasuk melihat kondisi usaha, kemampuan bayar, serta alternatif penyelesaian yang memungkinkan,” paparnya.
Sedangkan untuk opsi pengambilalihan (take-over) maupun restrukturisasi kredit, penyelesaiannya sangat bergantung pada jenis kredit, akar masalah, status pinjaman, hingga prospek usaha debitur.
“Jadi tidak selalu solusinya hanya harus dilunasi dulu, tetapi penyelesaiannya memang harus disesuaikan dengan ketentuan dan kondisi masing-masing debitur,” terang Doni.
Dengan demikian, riwayat pinjol yang bermasalah tidak secara otomatis menutup rapat akses UMKM terhadap KUR. Peluang memperoleh pembiayaan formal tetap terbuka lebar selama kondisi usaha memadai, memiliki kemampuan bayar, dan memenuhi kriteria perkreditan.
Fenomena ini menegaskan bahwa lepas dari cengkeraman pinjol bukan sekadar persoalan melunasi tunggakan, melainkan bagaimana UMKM dapat memulihkan kredibilitas finansialnya untuk menjaga keberlanjutan usaha. (*)